Ihre Rentenprognose
Wie viel Rente werde ich später einmal bekommen? Was ist sie dann noch wert – und wird sie für mein Leben reichen?
Ihre persönliche Rentenprognose mit Beratung beantwortet all diese Fragen – mit Ihren eigenen Zahlen.
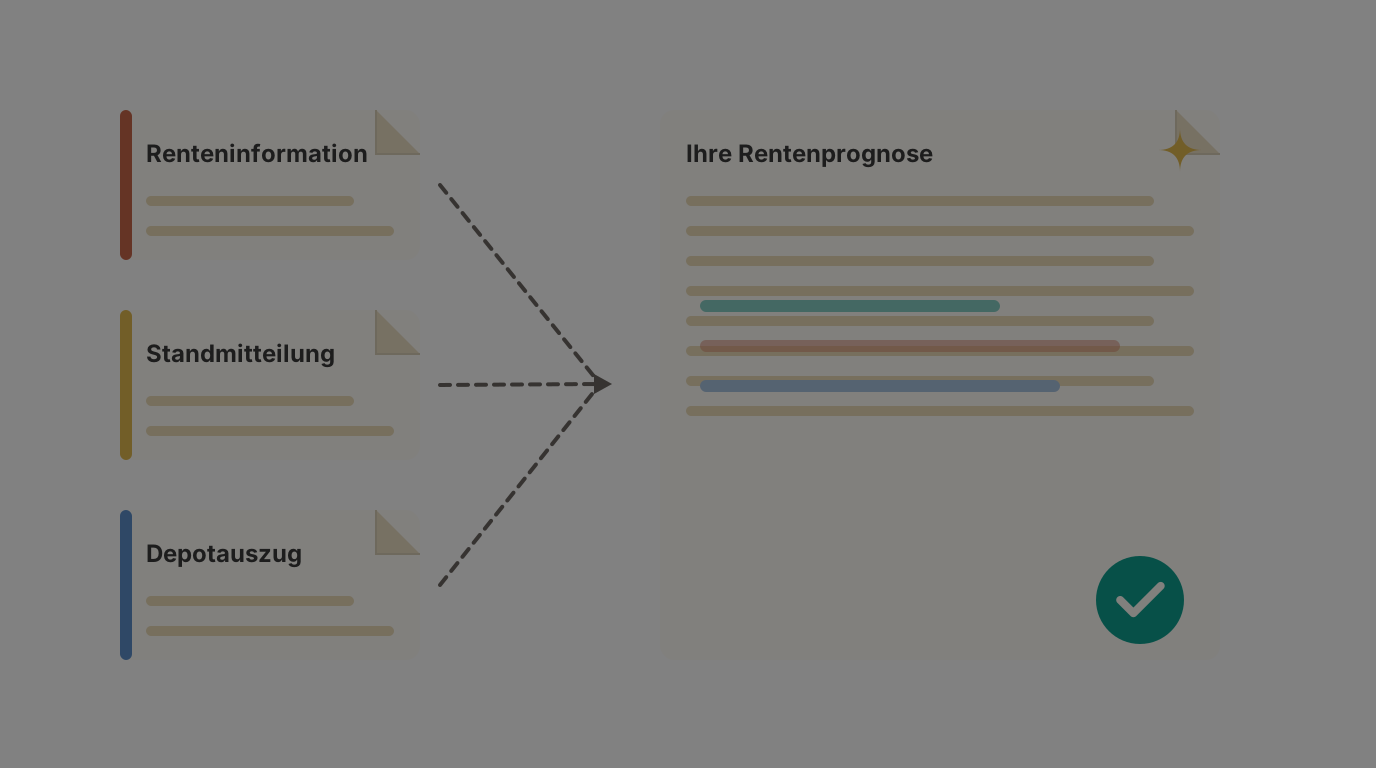
Renteninformation, Standmitteilungen, Depotauszug – jedes Papier nennt eine andere Zahl. Die Rentenprognose führt alles zusammen.
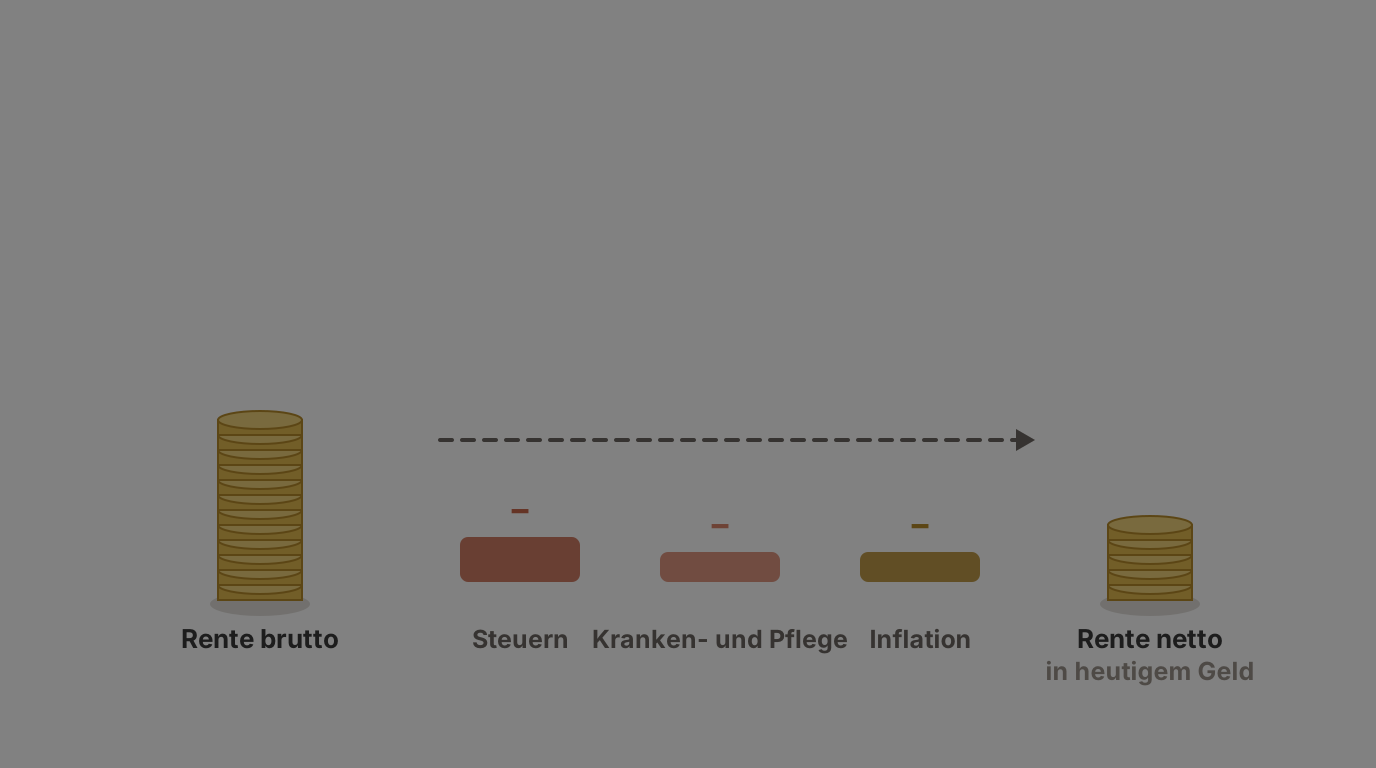
Was bleibt Ihnen im Monat – nach Steuern, Kranken- und Pflegeversicherung und in heutigem Geld. Für alle Verträge zusammen.
Ihr Wunsch steht neben der Prognose. Sie sehen, ob etwas fehlt – oder ob Sie sogar früher aufhören könnten.
Die Rentenprognose ist eine reine Beratungsleistung: ein finanzmathematisches Modell mit Ihren Zahlen, ohne Verkauf von Rentenversicherungen. Was Sie daraus machen, entscheiden Sie.
Für alle, die wissen möchten, wo sie stehen – und noch Zeit haben, etwas daraus zu machen.
Die Deutsche Rentenversicherung nennt Ihnen jedes Jahr eine Zahl. Was davon nach Steuern, Kranken- und Pflegeversicherung bleibt – und was Ihre übrigen Verträge dazutun –, steht dort nicht. Die Rentenprognose rechnet es aus.
Dann gibt es oft keinen Bescheid, der Ihnen sagt, wo Sie stehen. Umso wichtiger ist eine eigene Rechnung: aus Ihren Verträgen, Ihrem Depot und dem, was Sie noch aufbauen.
Dann lässt sich viel bewegen – mit einem Sparplan, einem Einmalbetrag oder einem späteren Rentenbeginn. Kurz vor der Rente zeigt die Prognose zwar auch, wo Sie stehen; verbessern lässt sich dann aber nur noch wenig.
Vom ersten Wunsch bis zu dem Plan, den Sie in den Händen halten.
Wie viel möchten Sie im Monat haben – und ab wann? Damit beginnt alles.
Renteninformation, Standmitteilungen Ihrer Verträge, Depotauszug: Sie bringen mit, was Sie haben.
Ich führe alles zusammen und rechne jede Rente aus – netto, in heutigem Geld, ab dem Monat, in dem sie beginnt.
Ich erkläre Ihnen jede Zahl. Fehlt etwas, rechnen wir die Wege durch: Sparplan, Einmalbetrag oder späterer Rentenbeginn.
Sie erhalten Prognose und Empfehlung schriftlich und wissen, was zu tun ist. Etwa alle zwei Jahre lohnt sich ein neuer Blick darauf.
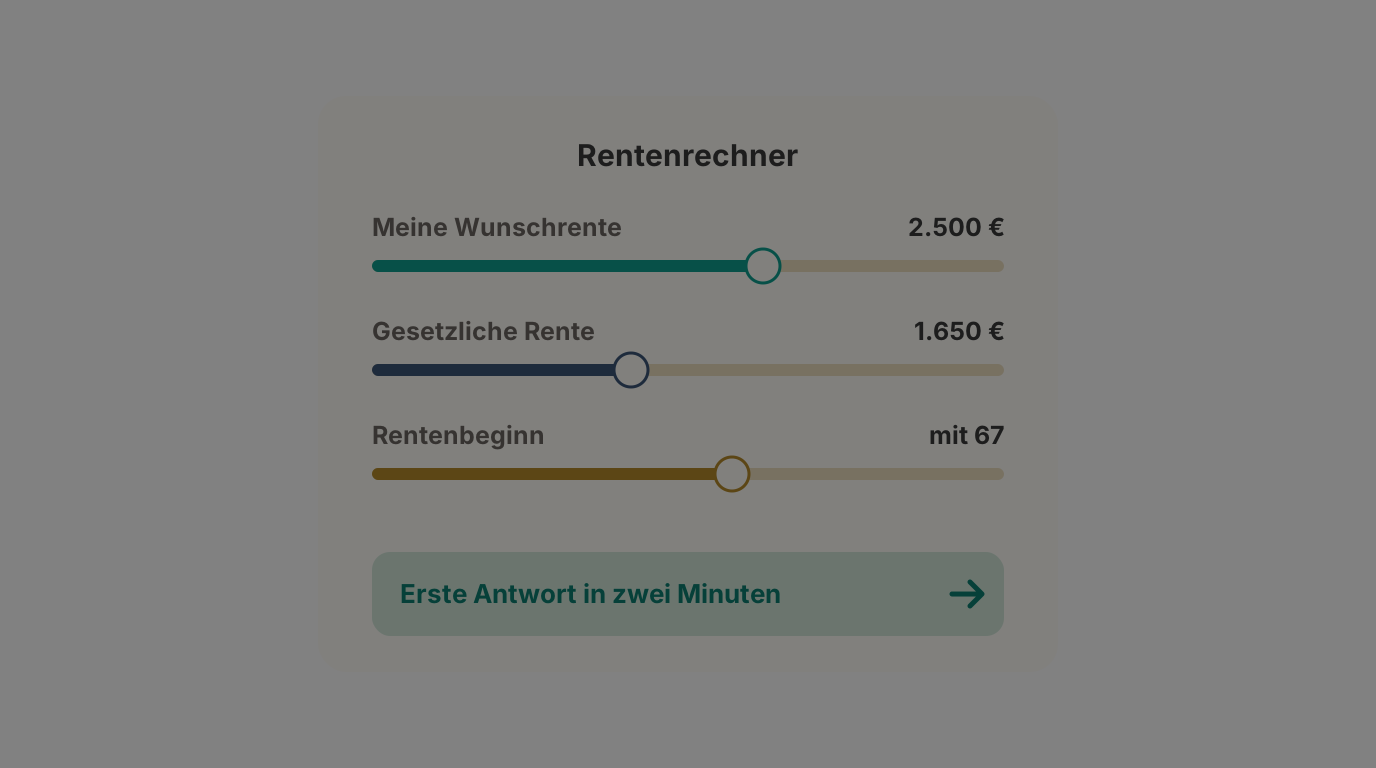
Vier Fragen, zwei Minuten: Der Rentenrechner zeigt, wie groß ein Fehlbetrag bei Ihnen sein könnte. Die genaue Antwort gibt Ihre Rentenprognose.
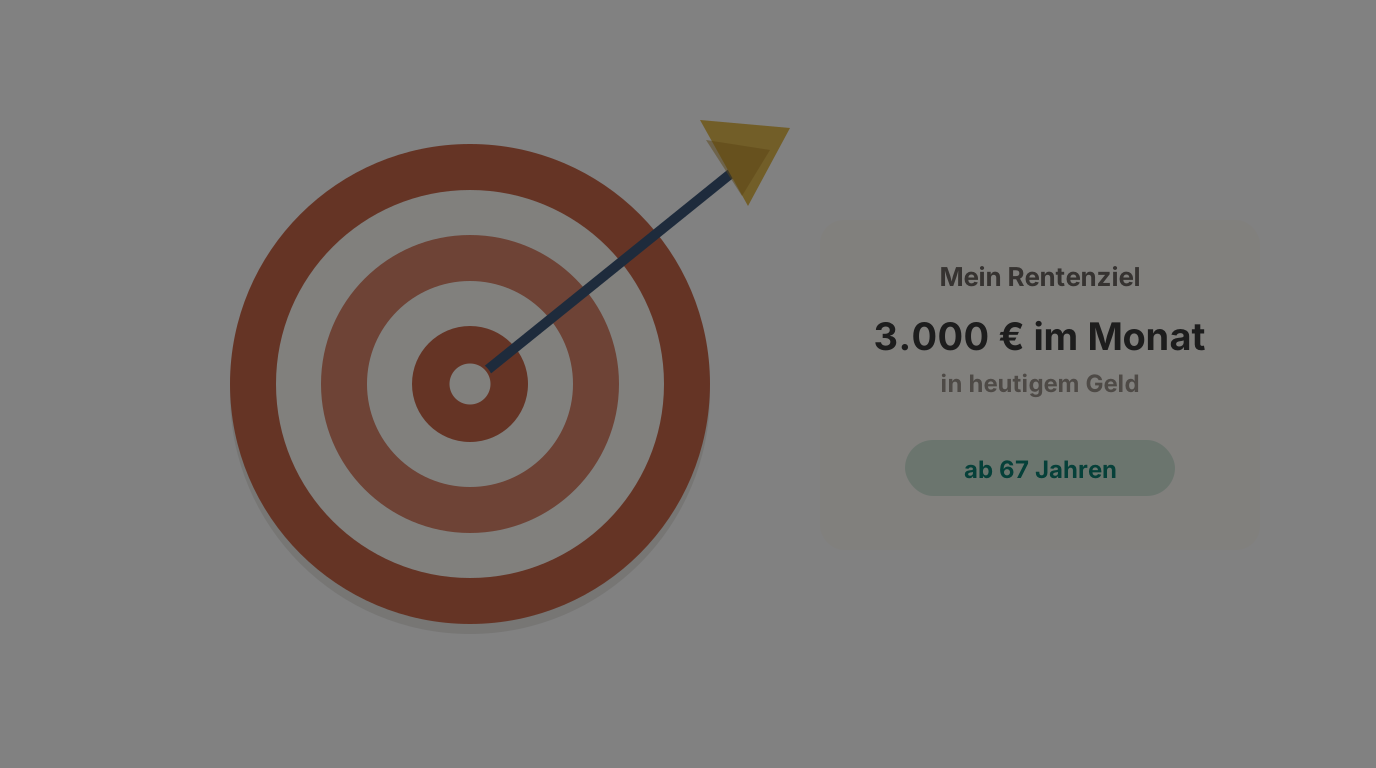
Am Anfang steht Ihr Wunsch: so viel im Monat, ab diesem Alter. Daraus wird Ihr Rentenziel.
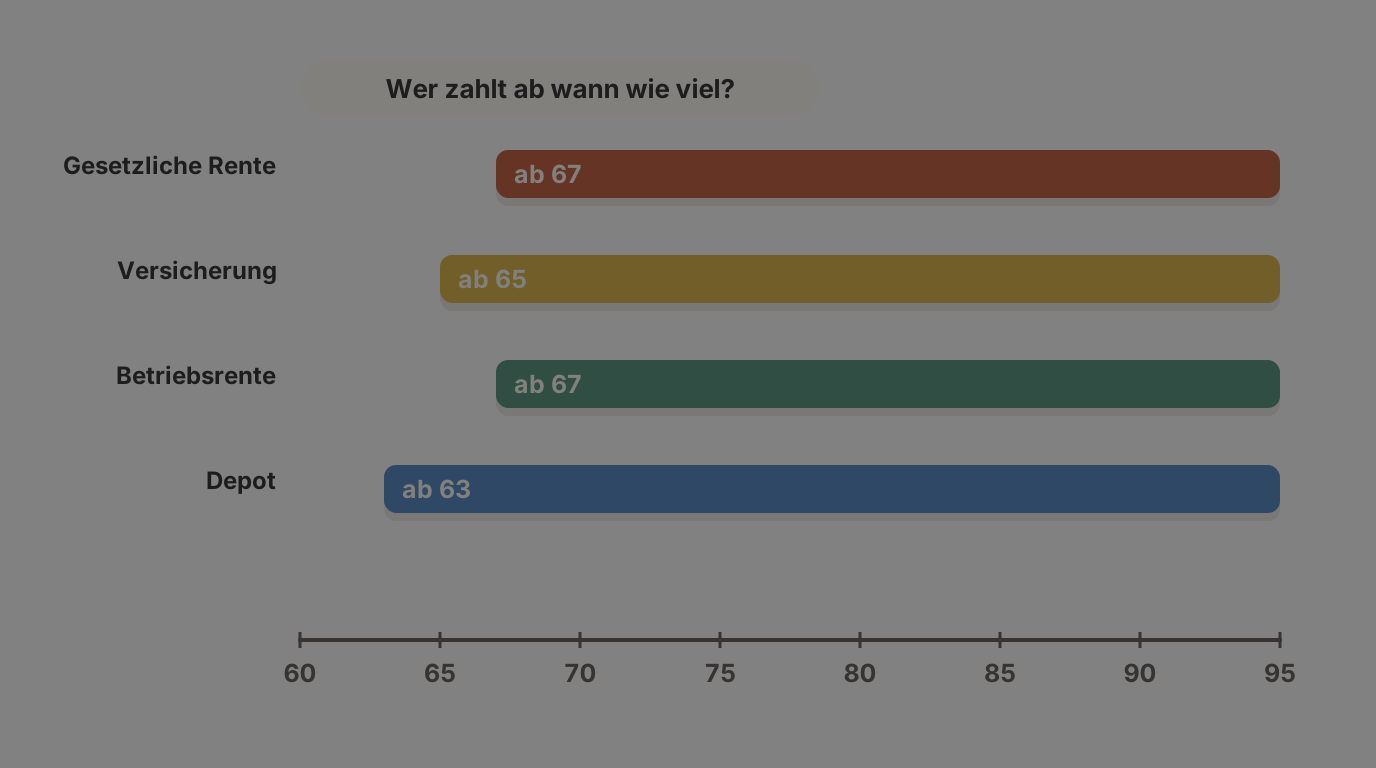
Gesetzliche Rente, Versicherungen, Betriebsrente, Depot: Der Zeitstrahl zeigt, wer ab wann wie viel zahlt.
Von brutto zu netto: nach Steuern, Kranken- und Pflegeversicherung – und in heutigem Geld.
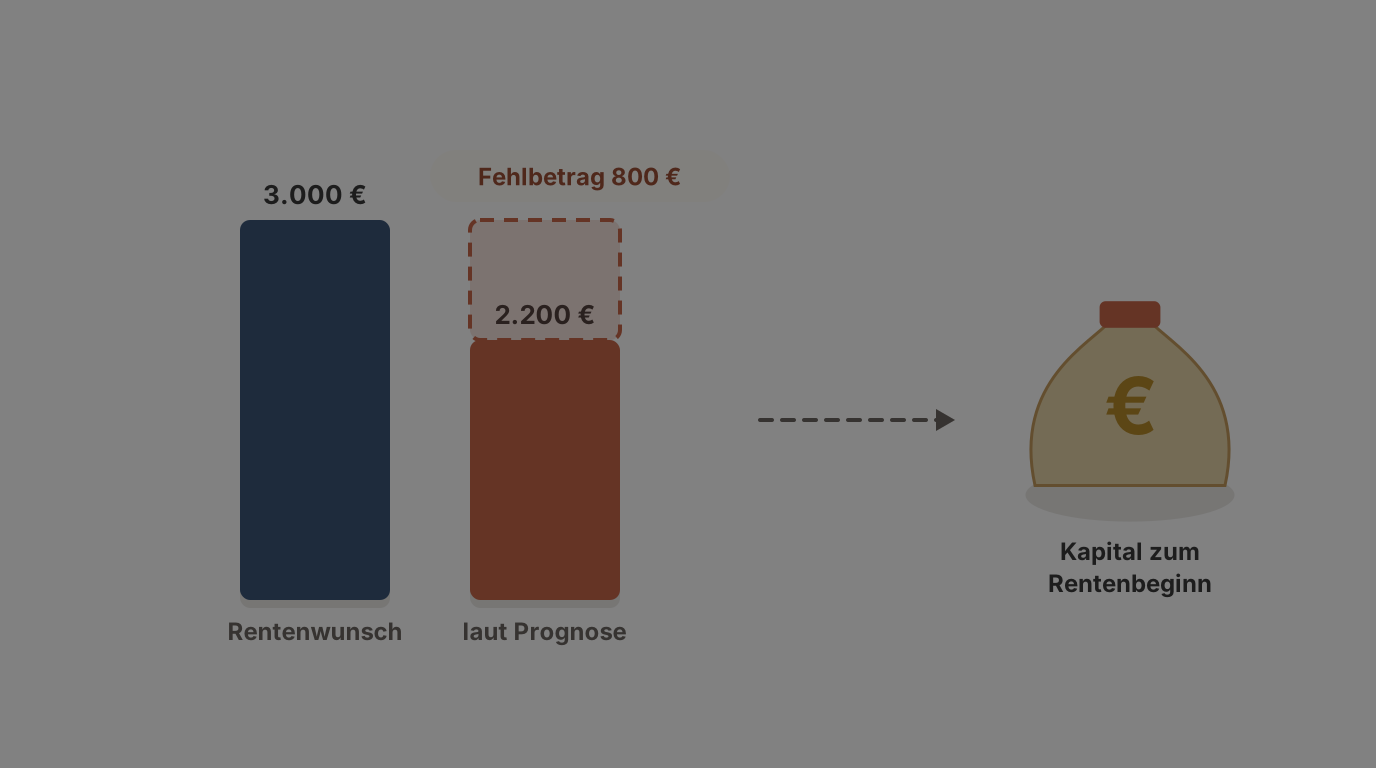
Vielleicht fehlt etwas, vielleicht bleibt ein Rentenplus. Die Prognose zeigt, welches Kapital zum Rentenbeginn nötig wäre.
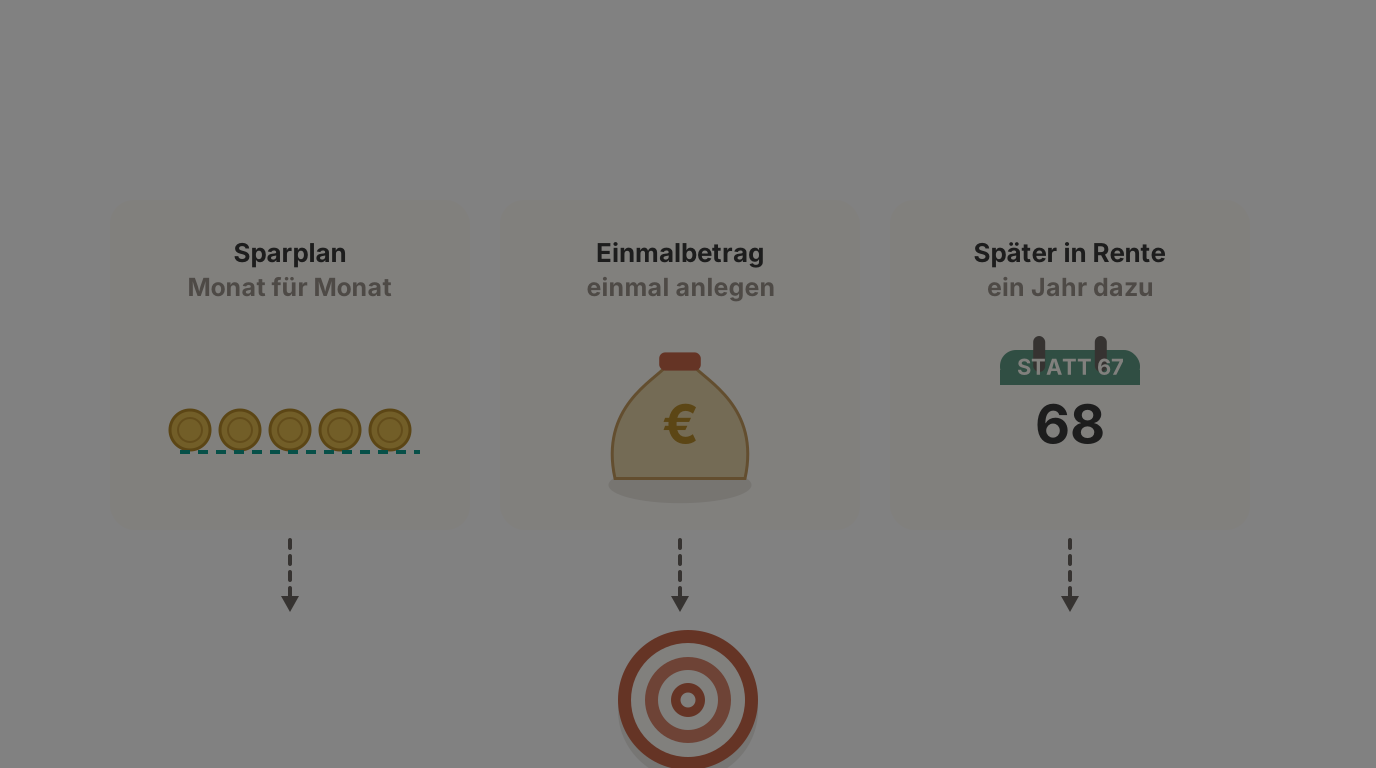
Sparplan, Einmalbetrag oder ein späterer Rentenbeginn – jeder Weg mit Zahlen. So wird aus einer Sorge ein Plan.
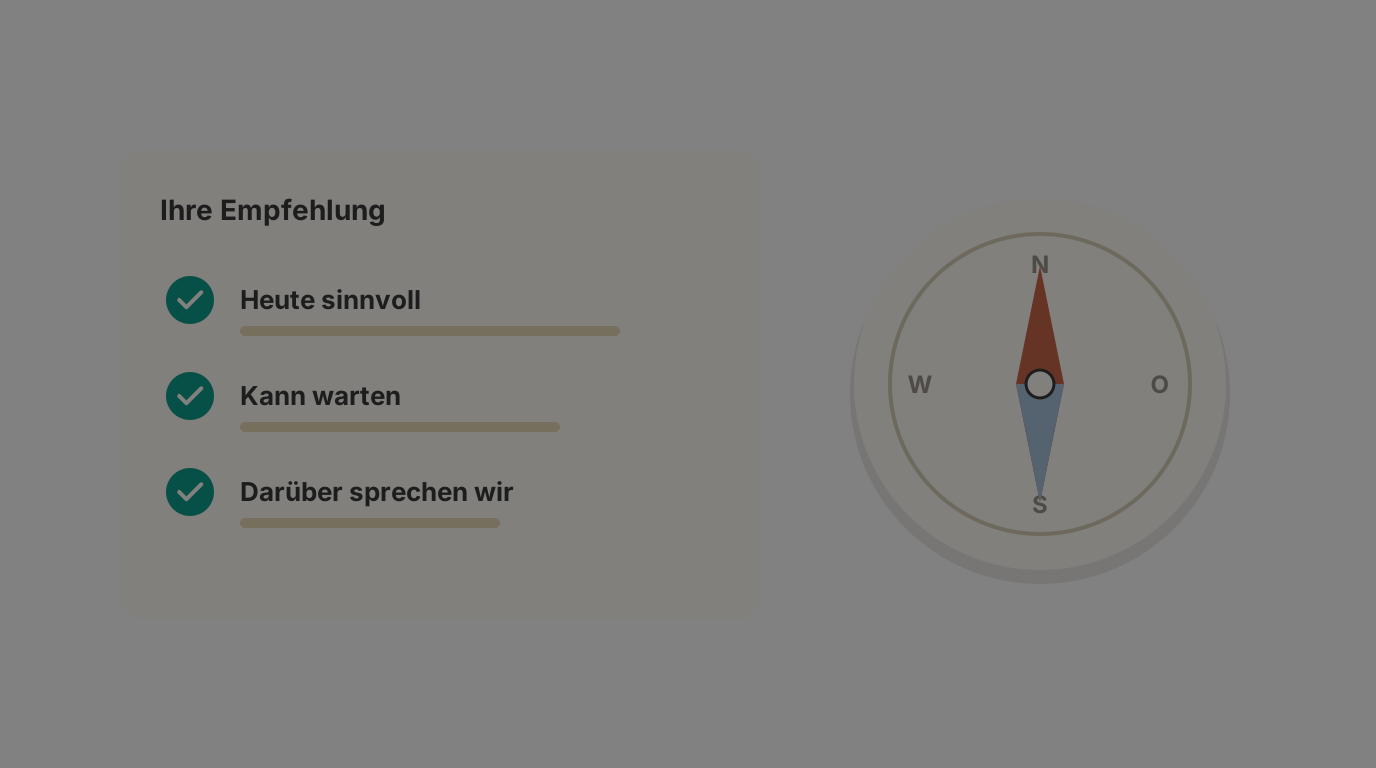
Die Empfehlung fasst Ihre Möglichkeiten zusammen. Am Ende entscheiden Sie – gut informiert und in aller Ruhe.
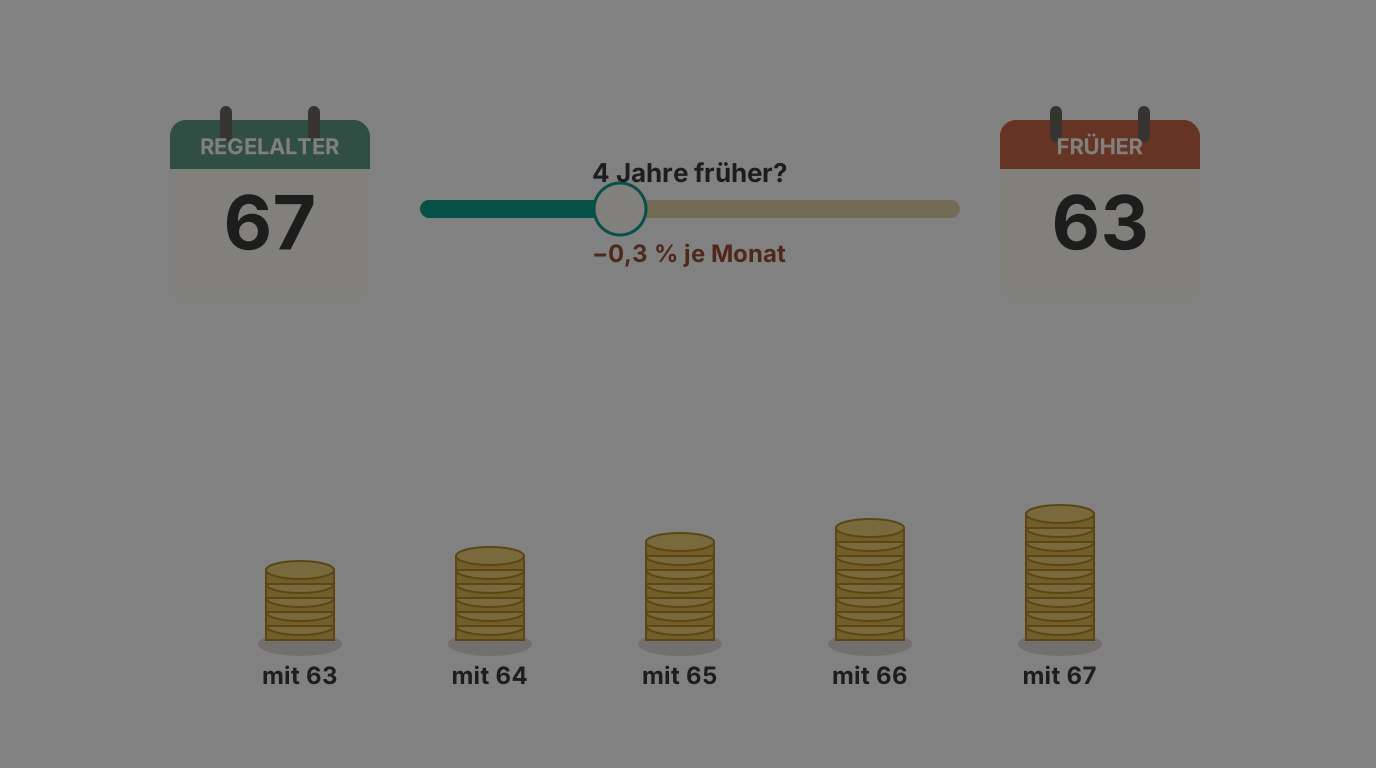
Ein, zwei, drei oder vier Jahre früher – was kostet das? Im Gespräch verschieben wir Ihren Rentenbeginn Jahr für Jahr.
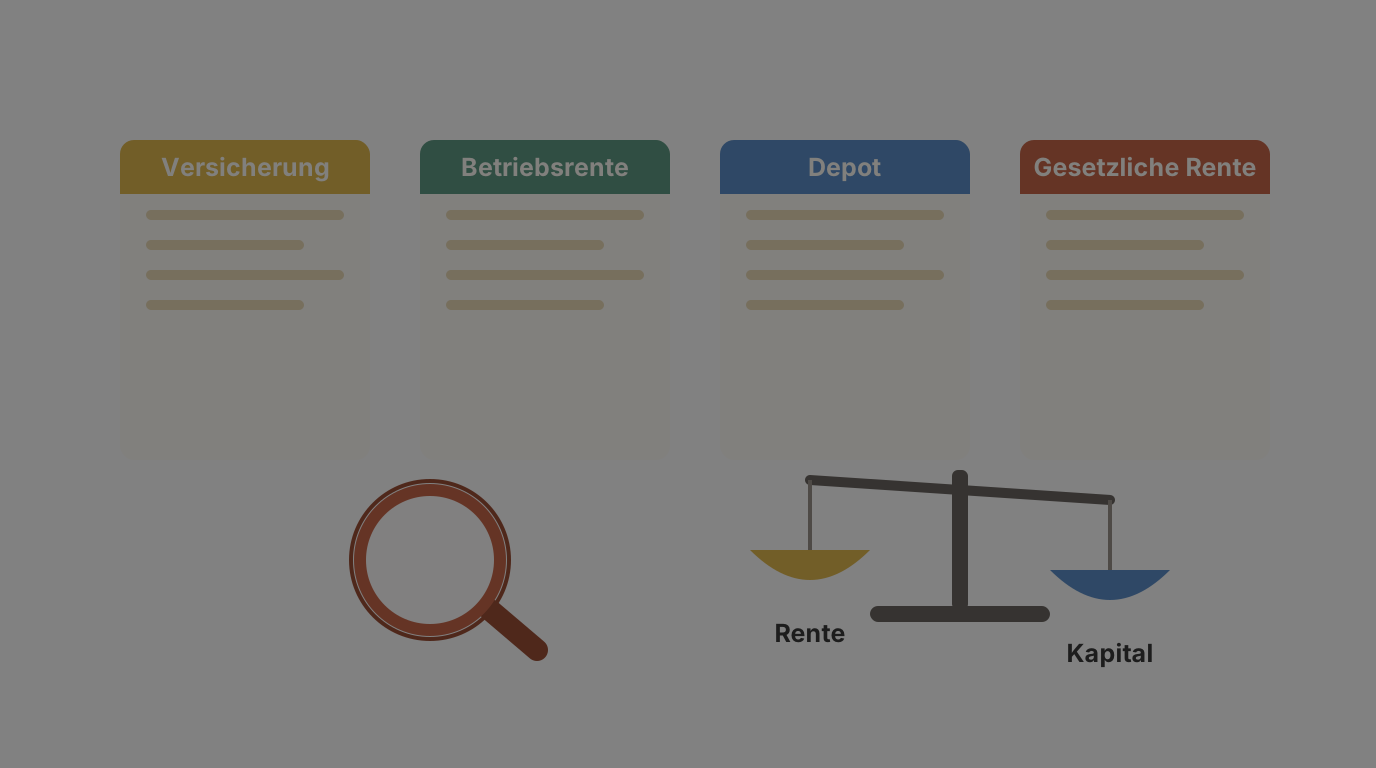
Weiterführen oder kündigen? Rente oder Kapital? Was hat die Versicherung gebracht, wie lange reicht das Depot? Vier Bewertungen je Vertrag.
 Thomas SchneiderUnabhängige Finanzberatung · Braunschweig
Ein Arbeitgeber aus der Region hat mich beauftragt, allen Mitarbeitern eine Rentenprognose mit Rentenplan anzubieten. Viele sagten mir danach, das sei für sie eine besondere Anerkennung – selbstverständlich ist so ein Angebot nicht.
Immer wieder kommen Menschen, die sich schon lange um ihre Rente kümmern wollten und es nie in Angriff genommen haben. Im Gespräch tun sie es zum ersten Mal systematisch – und sind überrascht, wie viel sie erfahren. Vorher glaubten sie, das meiste schon zu wissen.
Für jeden Vertrag zeige ich, was nach Steuern, Kranken- und Pflegeversicherung bleibt und was die Rente dann noch wert ist. Manche staunen, dass sich sogar ihr Depot und ihre Goldmünzen als monatliche Rente darstellen lassen.
Meine eigenen Beobachtungen aus vielen Beratungsgesprächen – Namen nenne ich nicht.
Sie bringen Ihre Unterlagen mit, ich führe alles zusammen und erkläre Ihnen jede Zahl – per Videokonferenz oder bei mir in Braunschweig.
Ein paar Angaben genügen. Sie erhalten Ihr persönliches Angebot per E-Mail – in der Regel innerhalb von zwei Werktagen. Den Preis für Prognose und Beratung nenne ich Ihnen darin.
Sechs Fragen von Ihrem Wunsch bis zur Lösung – alle Beträge je Monat, nach Steuern und Krankenversicherung und in heutigem Geld.
Ihr Rentenziel: Wunschrente, gewünschter Renteneintritt und die Rente laut Prognose im Vergleich.
Gesetzliche Rente, Versicherungen, Depot, Immobilie – als Zeitstrahl: wer zahlt ab wann wie viel.
Von brutto zu netto: Steuern, Kranken- und Pflegeversicherung und die Kaufkraft nach Inflation.
Der Rentenfehlbetrag je Monat und das Kapital, das zum Rentenbeginn dafür nötig ist – mit dem Rentenbeginn als stärkstem Hebel.
Sparplan bis zum Rentenbeginn, Einmalbetrag oder späterer Rentenbeginn – Ihr Depot und Ihre Verträge mit Kapital stecken als Rente schon in der Prognose.
Die Empfehlung am Ende fasst Ihre Möglichkeiten zusammen – und lädt Sie zum Gespräch ein.
Ein, zwei, drei oder vier Jahre früher aufhören – was kostet das? Die gesetzliche Rente sinkt um 0,3 Prozent je Monat vor der Regelaltersgrenze, die Sparzeit wird kürzer, die Rentenzeit länger. In der Beratung verschieben wir Ihren Rentenbeginn Jahr für Jahr – Sie sehen sofort, was jedes Jahr früher Sie kostet und was ein Jahr später bringt.
In der Beratung zu Ihrer Rentenprognose erfahren Sie auch, welche Rendite Ihre Versicherung bisher gebracht hat und ob ein Sparplan mit denselben Beiträgen mehr geschafft hätte, ob es sich lohnt, einen Vertrag weiterzuführen oder zu kündigen, ob Sie zum Rentenbeginn besser die lebenslange Rente oder das Kapital wählen – und wie lange ein Depot reicht, wenn Sie sich daraus dieselbe Rente auszahlen lassen. Diese vier Bewertungen gibt es je Vertrag als eigenen Ausdruck.
Rufen Sie mich an, schreiben Sie mir oder buchen Sie direkt einen Termin.
0531 79 08 58Büro in Braunschweig thomas@schneider25.deE-Mail an Thomas Schneider Visitenkarte speichernKontakt direkt ins Adressbuch